درگاه پرداخت موبایلی و اپلیکیشنی چیست و چه مزیتی دارد؟
درگاه پرداخت موبایلی و اپلیکیشنی چیست و چه تفاوتی با پرداخت معمولی دارد؟ با مزایا، نحوه اتصال و راهکار امن سپ برای اپلیکیشن تان آشنا شوید.
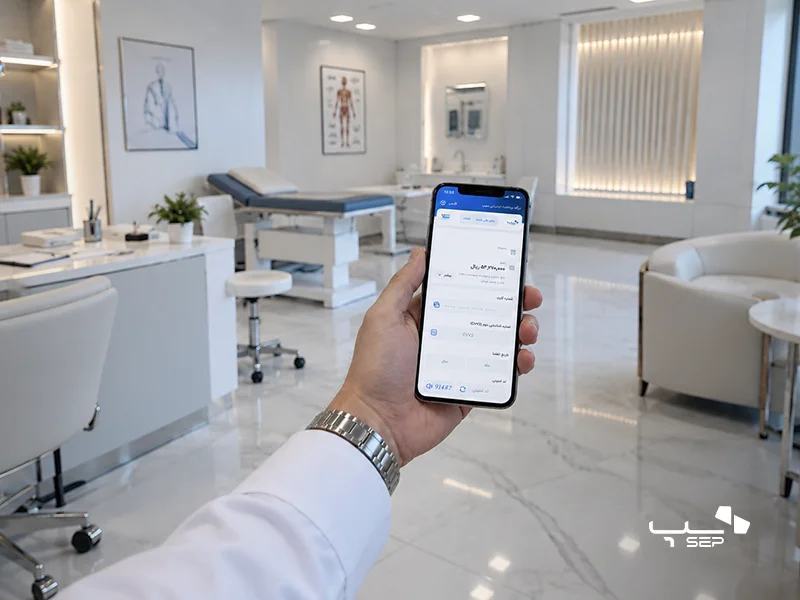
توسعه کسب و کارهای مبتنی بر اپلیکیشنهای موبایلی در این چند سال گذشته، مفاهیم مدیریت فروش و ارتباط با مشتریان را تغییرات اساسیای ایجاد کرده است. در فرآیند خرید بخش پرداخت پول معمولاً جایی است که کار گیر میکند. درواقع یکی از سختترین مراحل برای تمام کردن خرید بخش پرداخت پول است، نقطهای که کاربر بعد از انتخاب محصولات یا خدمات، آماده پرداخت میشود. بسیاری از صاحبان کسب و کارها با وجود صرف هزینههای کلان برای جذب مخاطب و طراحی محیط کاربری زیبا، در این مرحله با افت شدید نرخ تبدیل مواجه میشوند. خروج کاربر از محیط اپلیکیشن، باز شدن مرورگر گوشی، تاخیر در بارگذاری صفحات و بروز خطاهای فنی در فرآیند ریدایرکت، مهمترین عواملی هستند که به انصراف کاربر از خرید منجر میشوند.
حل این مسئله نیازمند زیرساختی مدرن است که بتواند فرآیند پرداخت الکترونیک موبایلی را بدون خلل و در سریعترین زمان ممکن انجام دهد. شرکت پرداخت الکترونیک (سپ) به عنوان یکی از پیشگامان صنعت پرداخت در کشور، با ارائه راهکارهای نوین فضای پرداخت درون برنامه ای، امکان هدایت امن و درست و اصولی کاربران را فراهم کرده است تا مجموعهها بتوانند تجربه کاربری راحتتر و میزان فروش بالاتری را تجربه کنند.
پرداخت موبایلی و اپلیکیشنی چیست؟
پرداخت موبایلی به تمام تراکنشهای مالی اطلاق میشود که از طریق گوشیهای هوشمند انجام میگیرند. با این حال، درگاه پرداخت اپلیکیشنی به طور خاص بر زیرساختی تمرکز دارد که امکان تسویه حساب را مستقیماً در داخل محیط اپلیکیشن فراهم میسازد. در این روش، کاربر برای وارد کردن اطلاعات کارت بانکی خود نیازی به خروج از برنامه یا ارجاع به مرورگرهای وب ندارد.
شفافیت در عملکرد این زیرساخت، تفاوت اصلی میان یک کسب و کار مبتنی بر وب سایت و یک کسب و کار پایه اپلیکیشن را مشخص میکند. بهینه سازی این فرآیند موجب میشود تا تمام مراحل خرید از انتخاب کالا تا صدور فاکتور نهایی، در فضایی کاملاً یکدست و بدون وقفه فنی صورت گیرد.
درگاه پرداخت درون برنامهای (In-App) دقیقاً چه فرقی با پرداخت موبایلی دارد؟
پرداخت موبایلی یک مفهوم کلان است که شامل تمام تراکنشهای انجام شده در گوشی هوشمند، از جمله خرید از وب سایتها از طریق مرورگر موبایل، کدهای دستوری USSD و کیف پولهای الکترونیکی میشود. در این حالت، کاربر برای پرداخت وجه غالباً به یک صفحه وب بیرونی هدایت میگردد.
در مقابل، پرداخت درون برنامهای (In-App Payment) نوعی زیرساخت تخصصی است که در ساختار خودِ اپلیکیشن پیاده سازی میشود. در اینجا و در این بخش، فرم دریافت اطلاعات کارت، رمز پویا و تاییدیه پرداخت در داخل برنامه نمایش داده میشود و کاربر احساس خراب شدن و از بین رفتن فرآیند خرید را نخواهد داشت.
چرا کاربران اپلیکیشنها به پرداخت بدون خروج از اپ نیاز دارند؟
بررسی رفتاری مخاطبان در پلتفرمهای دیجیتال نشان میدهد که هرگونه تغییر در مسیر حرکت کاربر (User Journey) ریسک انصراف از خرید را به شدت افزایش میدهد. زمانی که کاربر از محیط اپلیکیشن به مرورگر وب منتقل میشود، عواملی نظیر سرعت پایین اینترنت، عدم پاسخگویی مناسب مرورگر به ابعاد صفحه گوشی و قطع شدن ارتباط سامانه، تجربه کاربری پرداخت را مخدوش میکنند.
تحقیقات بین المللی و دادههای داخلی نشان میدهند که هدایت کاربر به خارج از اپلیکیشن میتواند نرخ کتمان یا رهاسازی سبد خرید را تا بیش از ۳۰ درصد افزایش دهد. حفظ کاربر در محیط داخلی برنامه، احساس امنیت بیشتری ایجاد کرده و از سردرگمی او جلوگیری میکند.
درگاه پرداخت اپلیکیشنی چگونه کار میکند؟
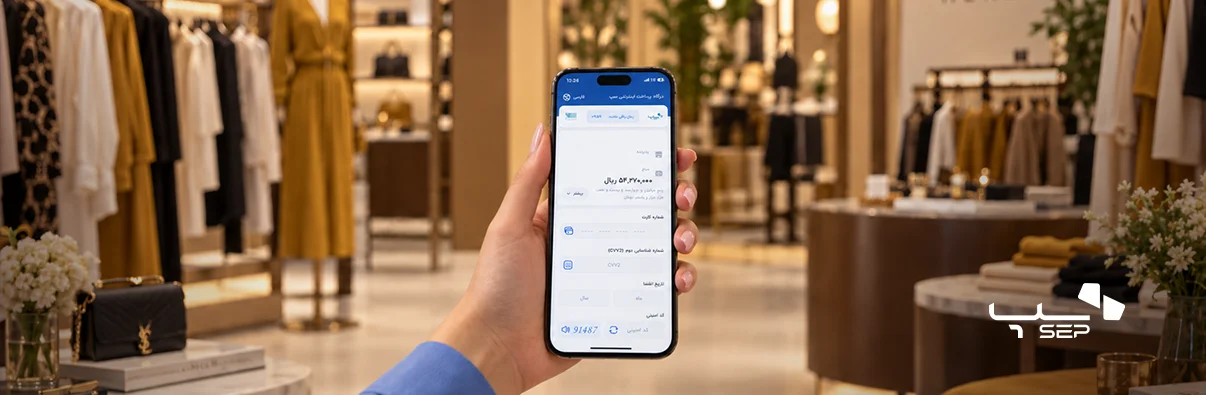
عملکرد درگاه پرداخت در محیطهای اپلیکیشنی بر پایه تبادل امن دادهها میان سامانه مبدا، سیستمهای زیرساختی شرکت پرداخت و شبکه شاپرک استوار است. تمامی این فرآیندها در کسری از ثانیه و در پس زمینه برنامه اتفاق میافتند تا کاربر بدون درگیری با پیچیدگیهای فنی، خریدی سریع را تجربه کند.
شناخت نحوه عملکرد این زیرساخت به توسعه دهندگان و مدیران محصول کمک میکند تا بهترین شیوه پیاده سازی فنی را متناسب با معماری اپلیکیشن خود انتخاب کنند.
روشهای فنی اتصال درگاه به اپ (وب ویو در برابر SDK/API مستقیم)
برای اتصال درگاه به اپلیکیشن دو راهکار اصلی وجود دارد: استفاده از وب ویو (WebView) و پیاده سازی از طریق SDK پرداخت یا API مستقیم.
در روش وب ویو، یک مرورگر داخلی ساده درون اپلیکیشن باز شده و صفحه پرداخت وب سایت را بارگذاری میکند. اگرچه پیاده سازی این روش بسیار ساده است، منتها چالش و مشکلهایی مثل کندی سرعت و عدم تطابق کامل با رابط کاربری اپلیکیشن را به همراه دارد.
روش حرفه ایتر، بهره گیری ازSDK پرداخت است. در این شیوه، کتابخانههای نرم افزاری شرکت پرداخت درون کد اپلیکیشن گنجانده میشوند. این امر اجازه میدهد فرآیند دریافت اطلاعات کارت با بالاترین سرعت و بیشترین هماهنگی بصری انجام گیرد.
مسیر یک تراکنش از کلیک کاربر تا تأیید نهایی
سیر جریان یک تراکنش آنلاین از لحظهای که کاربر روی دکمه پرداخت کلیک میکند آغاز میشود:
- ارسال درخواست: اپلیکیشن درخواست ایجاد تراکنش را همراه با مبلغ و شناسه خرید به سامانه پرداخت ارسال میکند.
- فراخوانی محیط پرداخت: سامانه، توکن امنیتی تراکنش را صادر کرده و فرم دریافت اطلاعات کارت را در محیط اپلیکیشن فعال میسازد.
- اعتبارسنجی: اطلاعات کارت، رمز پویا و کد CVV2 توسط شبکه شاپرک و بانک صادرکننده کارت اعتبارسنجی میشوند.
- تسویه و بازگشت نتیجه: در صورت تایید، پاسخ تراکنش به اپلیکیشن بازگردانده شده و فاکتور موفق به کاربر نمایش داده میشود.
تفاوت درگاه پرداخت اپلیکیشنی با پرداخت NFC و کارتخوان (POS)
کسب و کارها بر اساس مدل فعالیت خود به زیرساختهای متفاوتی برای دریافت وجوه نیاز دارند. ابزارهای پرداخت الکترونیک به دو دسته کلی آنلاین (غیرحضوری) و فیزیکی (حضوری) تقسیم میشوند که هر یک کاربردها و ویژگیهای فنی خاص خود را دارند.
شناخت نقطه تمایز این روشها باعث میشود مدیران مالی و اجرایی مناسبترین ابزار را برای ناوگان فروش خود انتخاب کرده و از صرف هزینههای موازی جلوگیری نمایند.
کدام کسب و کارها به پرداخت اپلیکیشنی نیاز دارند و کدامها به NFC یا کارتخوان؟
انتخاب ابزار مناسب کاملاً به محل و نحوه ارائه خدمت به مشتری بستگی دارد:
- درگاه پرداخت اپلیکیشنی: ویژه فروشگاههای آنلاین، برنامههای ارائه دهنده خدمات تاکسی اینترنتی، اپلیکیشنهای آموزشی و پلتفرمهای فروش اشتراک است که خدمات خود را کاملاً در فضای دیجیتال ارائه میکنند.
- پرداخت NFC: مناسب برای کسب و کارهای حضوری سریع، مانند سامانههای حمل ونقل عمومی، بوفهها و فروشگاههای زنجیرهای که نیاز به پرداخت بدون تماس و سریع دارند. برای کسب اطلاعات بیشتر میتوانید درباره زیرساختهای پرداخت با nfc مطالعه کنید.
- کارتخوان (POS): گزینهای اصلی برای فروشگاههای فیزیکی، مراکز درمانی و ناوگان توزیع کالا که نیازمند ارائه رسید کاغذی و تراکنش حضوری هستند. جهت بررسی امکانات انواع دستگاههای کارتخوان میتوانید راهکارهای موجود را بررسی نمایید.
آیا میتوان همزمان از چند روش پرداخت استفاده کرد؟
بسیاری از مجموعههای تجاری بزرگ زنجیرهای یا فروشگاههایی که همزمان فروش حضوری و آنلاین دارند، از راهکارهای ترکیبی بهره میبرند. به عنوان مثال، یک فروشگاه زنجیرهای میتواند برای فروشگاههای فیزیکی خود از دستگاههای کارتخوان، برای تحویل دهندگان کالا در محل مشتری از اپلیکیشن پرداخت nfcو برای خریدهای غیرحضوری از درگاه پرداخت درون برنامهای استفاده کند.
شرکت سپ با ارائه زیرساختهای جامع مدیریت مالی، این امکان را فراهم کرده است که تمامی ورودیهای مالی از ابزارهای مختلف در یک پنل مدیریتی یکپارچه جمع آوری و تسویه شوند.
مزایای درگاه پرداخت موبایلی و اپلیکیشنی برای کسب و کارها
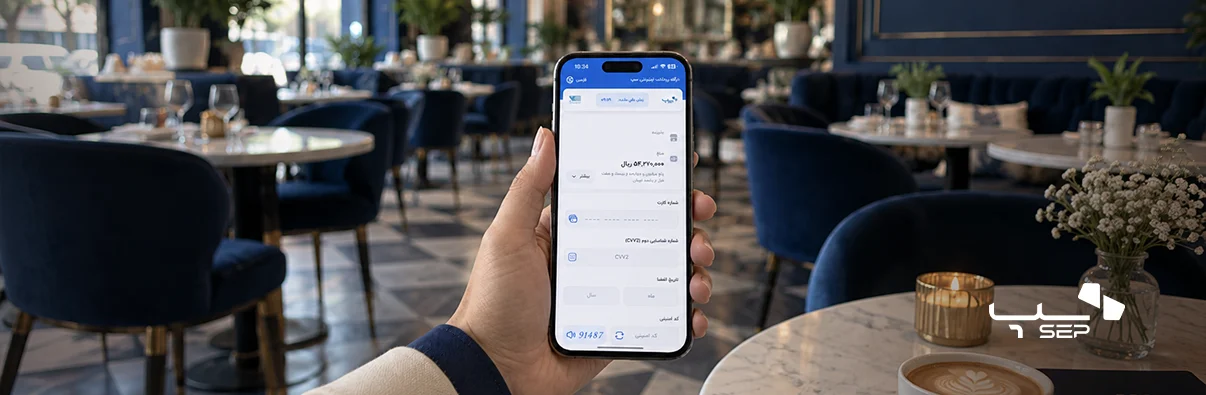
به کارگیری یک زیرساخت پرداخت کارآمد، تاثیری مستقیم بر سنجههای کلیدی کل کسب و کار میگذارد. فرآیند مالی روان نه تنها بر مسائلی چون مدیریت مالی تاثیر دارد، بلکه به طور مستقیم روی وفاداری مشتریان نیز اثرگذار است.
سرمایه گذاری بر روی درگاههای درون برنامه ای، بازگشت سرمایه سریعی از طریق بهبود شاخصهای فروش به همراه خواهد داشت.
افزایش نرخ تکمیل خرید و کاهش رهاسازی سبد خرید
مهمترین تاثیر درگاه پرداخت درون برنامه ای، بهبود نرخ تبدیل (Conversion Rate) است. حذف مراحل اضافه، کوتاه شدن زمان انتظار برای بارگذاری صفحات بیرونی و حفظ تمرکز کاربر روی فرآیند خرید، مانع انصراف او در لحظات پایانی میشود. این امر به صورت مستقیم میزان فروشهای ناموفق یا رهاشده را کاهش میدهد.
کاهش هزینههای عملیاتی نسبت به پرداخت حضوری
استفاده از درگاههای الکترونیکی اپلیکیشنی، نیاز به تامین تجهیزات فیزیکی سنگین مانند دستگاههای کارتخوان، تامین کاغذ رسید و رسیدگیهای سنتی را برطرف میکند. همچنین میزان خطاهای انسانی در ثبت مبالغ به صفر رسیده و فرآیند حسابداری کاملاً اتوماتیک میگردد.
بهبود تجربه کاربری و وفاداری مشتری
ارائه یک تجربه کاربری پرداخت روان، حس اعتماد و رضایت مندی بالایی در مخاطب ایجاد میکند. وقتی کاربر بتواند تنها با چند لمس ساده و بدون بروز خطا خرید خود را نهایی کند، تمایل بیشتری برای بازگشت به اپلیکیشن و خریدهای بعدی خواهد داشت.
چالشها و نکات فنی مهم هنگام راه اندازی درگاه پرداخت در اپلیکیشن
پیاده سازی درگاه در محیط اپلیکیشنهای موبایل همواره بدون سختی و مشکل نیست. وجود سیستم عاملهای متفاوت با استانداردهای امنیتی سخت گیرانه، نیازمند دانش فنی بالا و پشتیبانی مداوم زیرساختی است.
پیش بینی این مسئلهها و مشکلات پیش از راه اندازی، از بروز اختلال در فعالیت کسب و کار جلوگیری خواهد کرد.
مشکلات رایج ریدایرکت و راهکار آن در اپهای iOS و Android
یکی از دغدغهها و مشکلهای اصلی توسعه دهندگان، مدیریت بازگشت کاربر از درگاه به اپلیکیشن بعد از انجام تراکنش است. در سیستم عامل iOS به دلیل محدودیتهای سیستم و در Android به علت تنوع نسخه دستگاهها، گاهی اوقات برنامهها پس از انجام پرداخت بسته میشوند یا اطلاعات خرید از دست میرود.
بهره گیری از راهکارهای استانداردی نظیر استفاده از Deep Linkها و SDKهای بروزرسانی شده، این مشکلات را برطرف کرده و هدایت ایمن کاربر را تضمین میکند.
امنیت تراکنش و رمزنگاری اطلاعات پرداخت
حفظ امنیت دادههای حساس کارت بانکی کاربران، خط قرمز تمامی سامانههای مالی است. تمام تراکنشهای آنلاین باید بر پایه پروتکلهای رمزنگاری شده منتقل شوند.
در ایران، زیرساختهای پرداخت تحت نظارت مستقیم شبکه شاپرک و بانک مرکزی جمهوری اسلامی ایران فعالیت کرده و مستلزم رعایت استانداردهای امنیتی مانند PCI-DSS جهت جلوگیری از نفوذ و سرقت اطلاعات هستند.
چرا برای درگاه پرداخت اپلیکیشنی به سپ اعتماد کنیم؟
انتخاب ارائه دهنده خدمات پرداخت (PSP)، تصمیمی استراتژیک برای هر کسب و کار دیجیتال است. پایداری شبکه، امنیت بالا و پشتیبانی فنی مداوم، معیارهای اصلی این انتخاب به شمار میروند.
شرکت پرداخت الکترونیک سامان (سپ) با سالها تجربه در صنعت پرداخت کشور، زیرساختهای متعددی را برای کسب و کارهای آنلاین فراهم کرده است. با بهره گیری از متدهای نوین، اتصال به درگاه پرداخت سپ از طریق SDKهای آماده برای پلتفرمهای مختلف به سادگی امکان پذیر است.
از برجستهترین مزایای همکاری با سپ میتوان به موارد زیر اشاره کرد:
- پایداری بالای شبکه: نرخ بالای تراکنشهای موفق به دلیل اتصال مستقیم به سوییچهای بانکی کشور.
- پشتیبانی از SDKهای جامع: ارائه کتابخانههای نرم افزاری استاندارد برای سیستم عاملهای اندروید و iOS.
- پنل گزارش گیری هوشمند: امکان مشاهده تفکیکی تراکنشها، مدیریت تسویهها و تحلیل رفتار خریداران.
- پشتیبانی ۲۴ ساعته: همراهی تیمهای فنی تخصصی در تمام مراحل نصب، پیاده سازی و بهره برداری.
درگاه پرداخت موبایلی یا درون برنامهای برای استفاده در اپلیکیشنها بهینه سازی شده است و کاربر بدون خروج از محیط برنامه و باز شدن مرورگر وب، مراحل تسویه حساب را انجام میدهد. ثبت نام و دریافت درگاه پرداخت در اکثر شرکتهای معتبر هزینه اولیهای ندارد و تنها کارمزد شاپرکی قانونی طبق مصوبات بانک مرکزی به تراکنشها تعلق میگیرد. فرایند احراز هویت، بررسی مدارک کسب و کار و صدور نمادها معمولاً بین ۲ تا ۵ روز کاری زمان میبرد و پس از آن درگاه آماده پیاده سازی فنی خواهد بود. این موضوع به مدل کسب و کار بستگی دارد؛ درگاه اپلیکیشنی برای خریدهای غیرحضوری و آنلاین مناسب است، در حالی که NFC برای تراکنشهای سریع حضوری کاربرد دارد. خیر، زیرساخت پرداخت یکسان است اما توسعه دهندگان باید از نسخه مربوط به همان سیستم عامل در SDK ابزار پرداخت استفاده کنند. بله، تمامی تراکنشها طبق پروتکلهای رمزنگاری پیشرفته و تحت نظارت مستقیم شبکه شاپرک و استانداردهای PCI-DSS انجام میگیرند. مدارک هویتی صاحبان کسب و کار یا شرکت، کد اقتصادی، حساب بانکی فعال و مجوز شغلی یا نمادهای مربوط به اپلیکیشن مورد نیاز است. بله، تمامی مجموعهها صرف نظر از اندازه سازمان، میتوانند با ارائه مدارک شغلی از این زیرساخت استفاده کنند. در درگاه مستقیم، نام و لوگوی کسب و کار در صفحه پرداخت درج شده و تسویه حساب مستقیماً به حساب شرکت انجام میشود؛ در حالی که در درگاه واسط، تسویه از طریق شرکتهای پرداخت یار صورت میپذیرد. در صورت بروز خطای شبکه یا ناموفق بودن تراکنش، کسر وجه اولیه به طور خودکار ظرف ۲۴ تا ۷۲ ساعت کاری به حساب کاربر بازگردانده خواهد شد.سوالات متداول
درگاه پرداخت موبایلی چیست و چه فرقی با درگاه پرداخت اینترنتی معمولی دارد؟
هزینه راه اندازی درگاه پرداخت اپلیکیشنی چقدر است؟
چقدر طول میکشد تا درگاه پرداخت در اپلیکیشن فعال شود؟
درگاه پرداخت اپلیکیشنی بهتر است یا NFC؟
آیا برای اپلیکیشنهای iOS و Android به دو درگاه جداگانه نیاز است؟
آیا درگاه پرداخت اپلیکیشنی امن است؟
چه مدارکی برای دریافت درگاه پرداخت اپلیکیشنی لازم است؟
آیا کسب و کارهای کوچک و استارتاپها هم میتوانند از درگاه پرداخت اپلیکیشنی استفاده کنند؟
تفاوت درگاه پرداخت مستقیم و واسط در اپلیکیشن چیست؟
در صورت بروز خطا در تراکنش اپلیکیشنی، پول کاربر چه میشود؟